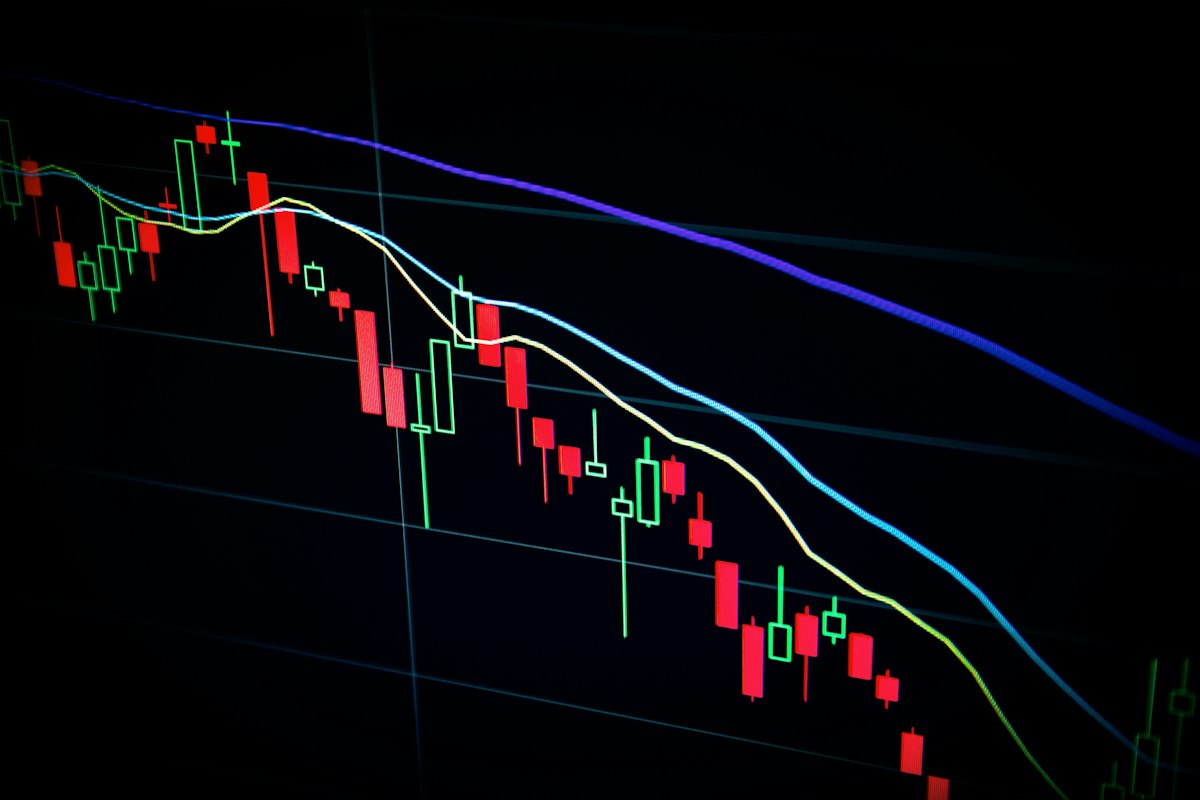
5日午前の東京株式市場で、日経平均株価は大幅に反発しました。 前週末比の上げ幅は一時1700円を超え、7月1日以来およそ3カ月ぶりに7万円台を回復する場面がありました。後場寄り付き時点では前営業日比1639円高の69948円前後と、前引けの70037円から上げ幅をやや縮めています。節目の7万円付近では利益確定も出やすく、こう着しやすい、との見方があります。水準は刻々と変わります。投資助言ではありません。
材料の中心は、2日発表の9月米雇用統計です。非農業部門の雇用者数が予想を大きく下回り、労働市場の減速が意識されて米追加利上げ観測が後退しました。主要7カ国(G7)が石油備蓄の協調放出を決め、ニューヨーク原油先物が下落したことも、輸入コスト懸念の緩和として株の追い風になった、と説明されています。寄与度の大きい人工知能(AI)・半導体関連が買われ、アドバンテスト、東京エレクトロン、レーザーテックなどが上昇率上位に並びました。業種別では電気機器などが強い、との市場解説です。
1日には日銀「主な意見」を材料に円安と株高が進み、2日夜の雇用統計でドル円は一時156円台まで円高に振れています。株は「米金利の上昇一服」を好感しやすく、為替は介入警戒の158円と雇用のドル売りが綱引きです。同じ週に臨時国会が始まり、減税財源と財政懸念が円と株の両方の材料になり得ます。中東情勢が再燃すれば、原油とリスクオフが逆転します。
個人投資家にとっては、指数の大台回復がニュースになりやすい一方、個別銘柄の業績とバリュエーションは別物です。短期の戻りを「トレンド転換」と読むのは早い、というのが慎重派の整理です。News.comは終値と寄与度上位、為替・原油をセットで更新します。売買の推奨ではありません。
読者の家計への直接効果は限定的です。年金や投資信託を通じた心理、輸出企業の採算、半導体関連の雇用ニュースとして読むのが現実的です。7万円台に定着するかは、米金利と中東、国内の国会運営次第です。
7万円台は心理的な節目で、メディアの見出しには乗りやすいです。ただ、日経平均は値がさの半導体・精密に引っ張られやすく、中小型や内需の実感とはズレます。雇用統計の「弱い米経済」は、本来なら世界景気の後退懸念にもなり得ますが、今回は「利上げが止む」が優勢に読まれました。解釈が分かれる材料ほど、一日の値動きは大きく、翌日に吐き出すことも多いです。
G7放出と株高が同時だと、エネルギー関連は利益が選別されます。原油安は航空や電力には追い風、資源株には逆風、という古典的な分かれ方です。国内では減税期待の内需と、財源不安の金利が同時に語られ、セクターで向きが違います。個人は指数先物より、積み立ての継続可否を生活資金との関係で考える方が事故が少ないです。
News.comは終値、高安、売買代金、為替、原油をセットで翌日の稿に引き継ぎます。一時回復を「史上最高」や「転換完了」とは書きません。7万円割れに戻っても、材料の整理は同じ枠で続けます。
後場は、先物の失速と持ち直しが入れ替わりやすい時間帯です。前場で大台を付け、後場で吐く、は節目あるあるです。売買代金が伴わない上昇は、翌日に消えやすい。半導体の個別は、海外市場のナイトセッションや為替に敏感です。News.comは終値確定後に数字を確定稿へ寄せ、午前の速報値とは区別します。本稿の7万円は「一時」であり、終値が割れる可能性を最初から織り込んでいます。
AI・半導体の比率が高い指数は、海外投資家の売買で一日が決まりやすいです。国内の個人需要や中小の景況感とは別メーターです。大台ニュースだけを見て全体が強いと誤認しないよう、業種別の明暗も併記していきます。終値が確定したら数字を更新します。
本稿の株価は取引時間中の速報値を含みます。終値と寄与度は取引終了後に確定します。投資の勧誘ではなく、市場の動きの整理です。
大台回復は見出しになりやすい一方、終値で割れれば「一時」の一文が正になります。数字は取引終了後に確定します。
原油安と利上げ観測後退が同時だと、金融と輸出でドライバーが分かれます。指数一本で景況を語らない方が正確です。
まとめ
日経平均は一時7万円台。米雇用の下振れと原油安が背景です。大台定着はこれから。News.comは終値を続報します。
まだコメントはありません。最初の一言をご投稿ください。