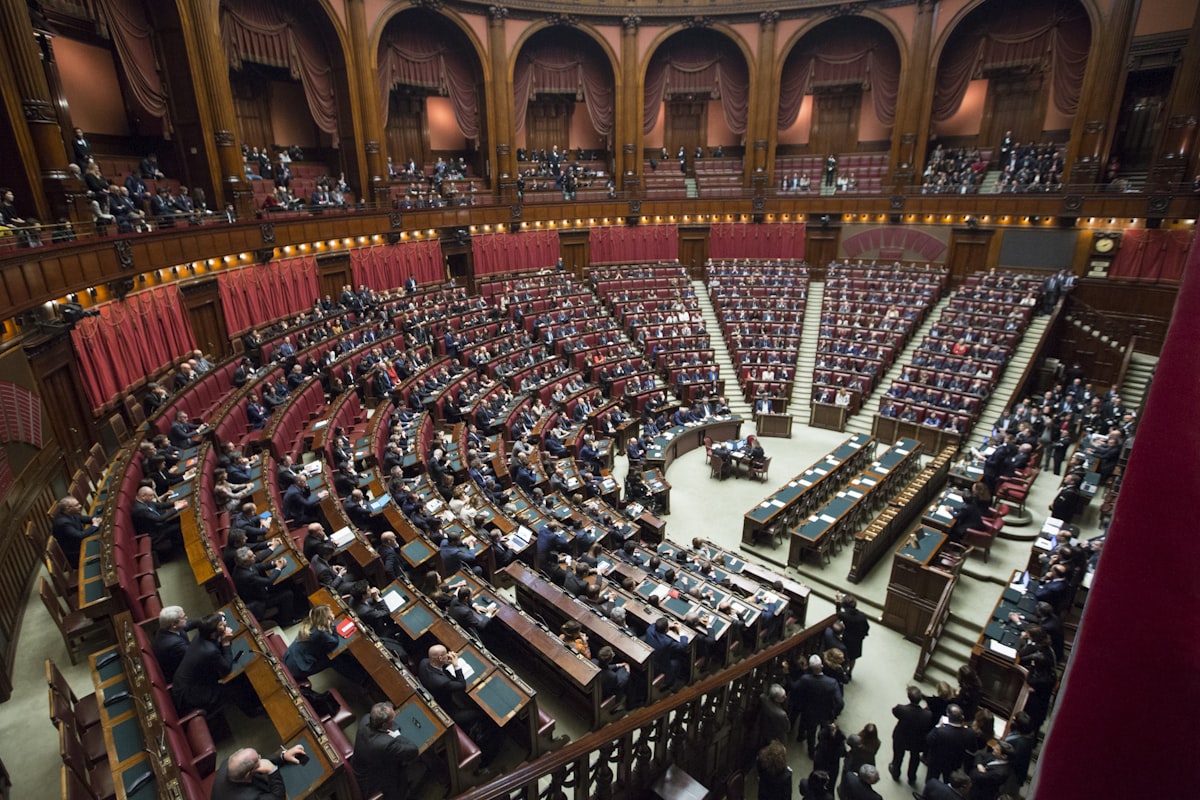
国民民主党が、住民税の控除に関する案を国会へ提出したと、日本経済新聞など複数の報道で伝えられました。 玉木雄一郎代表は、与党が進める飲食料品の消費税率引き下げを巡り、「柔軟な修正」を求める趣旨の発言をした、と報じられています。提出時刻は20日昼過ぎ頃の話題として各社が扱っています。本稿の時点では、条文番号や提出先の委員会名まで一次情報で確認できたわけではないため、「提出したと報じられた」段階として書きます。公式の議案情報や党の文書が出れば、その表記に合わせます。速報の見出しだけを切り取ると、控除額まで決まったように見えるので、確定と報道を分けて読んでください。
背景にあるのは、臨時国会で審議入りした飲食料品の消費減税です。政府・与党案は、飲食料品の税率を現行8%から1%へ下げ、2027年4月から2年間の時限措置とする枠組みが中心です。衆院選で掲げられた「ゼロ」との差分や、外食との線引き、地方の減収補填、就業者向け支援金の所得線が、同じ週の論点として並んでいます。野党各党は「充実審議」を求めつつ、成立時期そのものを全面拒否するのか、修正協議に乗るのかで温度差があります。国民民主党が住民税控除を前面に出したのは、消費税の税率そのものだけでなく、所得控除や地方税の負担感にも手を入れる選択肢を示したい、という読みができます。読みであって、党の正式説明文がまだ出ていない部分は断定しません。
住民税控除案の中身は、報道時点では「控除」という枠組みが伝わっている段階です。控除額の上限、対象所得、適用開始年度、国税の所得税との連動の有無が、家計への実感を左右します。控除は税率を下げるのと違い、課税所得を減らす仕組みなので、課税最低限付近の人と、高所得で税率の高い層とで、同じ「控除」でも効き方が違います。住民税は所得割と均等割があり、控除の設計がどちらに効くかで、単身世帯と扶養のある世帯でも差が出ます。通信社の要約だけで「みんな同じだけ得する」と短絡しない方が安全です。党が試算表を出せば、その表を正として追記します。
与党案との関係は、対立ではなく並存しうる論点です。食料品1%は店頭の税率に直接効き、住民税控除は給与天引きや普通徴収の年次精算に効きます。時期も、減税が2027年4月開始を目指す一方、住民税は賦課期日や条例改正の都合で反映が遅れることがあります。同じ「負担軽減」でも、家計が感じる月がずれます。読者は、スーパーの値札と、6月頃に届く住民税の決定通知を、別カレンダーで見てください。どちらが「本物の減税か」と二項対立にすると、制度の設計ミスを見落とします。並存する場合は、店頭で効く分と、翌年度の税額で効く分を足し引きして家計を見る必要があります。足し引きの前に、両制度の適用条件を確認してください。
玉木雄一郎代表の「柔軟な修正」は、与党案を丸のみしない姿勢の表明です。修正の中身が、税率を1%からさらに下げる方向なのか、適用品目の拡大なのか、支援金の所得線なのか、住民税控除の併存なのかは、これからの国会答弁で分かれます。見出しの一言だけでは交渉カードの中身は見えません。参院で与党が多数を持たない状況では、野党案の一部が修正の材料になることはあり得ます。あり得る、は議席の構造から見た一般論で、今回の控除案が採択される予言ではありません。News.comは、代表会見の文言と、提出議案の条文が対応する部分だけを残します。対応が取れない観測は太字にしません。
家計への意味は、いま確定している数字より、確認の順番にあります。まず与党案の施行日(2027年4月)と期間(2年)。次に、自分の買い物のうち軽減税率対象がどれだけあるか。そのうえで、国民民主党案が通った場合に自分の住民税がいくら動くか、という三段です。三段目はまだ法案の詳細待ちです。詳細が出る前に、来年の家計簿へ「控除で月○円」と書き込まない方が事故が少ないです。書き込むのは、適用年度と控除額が公式に出たあとです。給与所得者は特別徴収の通知、自営業や年金世帯は普通徴収の納税通知で最終確認するのが確実です。
中小の飲食店や小売にとっては、消費税のレジ対応と、住民税の話は別レイヤーです。店頭税率が変われば総額表示と会計システムの改修が必要になり、住民税控除は従業員の手取りや採用の説明資料に効きます。二重の準備を同時に迫られると、現場の負荷は「どちらの党案が正しいか」より先に実務の順番になります。事業者向けの周知日程が出たら、税率の政治論と分けて追います。従業員への説明は、控除が「手取り即増」なのか「翌年度の税額通知で分かる」なのかを混同しないことが大切です。
地方財政の観点も残します。住民税は市区町村と都道府県の財源です。控除を広げれば減収が出ます。国が地方の減収を補填するのか、地方が単独で負担するのかは、条文の書き方次第です。与党の食料品減税案では地方の減収を国が全額補填する方向がこれまで報じられてきました。国民民主党案が同じ補填を前提にするのかは、未確認です。未確認のまま「地方は大丈夫」と書かないでください。自治体の予算編成は、補填の有無で補正の出し方が変わります。
未確定の線引きは明確です。提出の事実は複数報道がある一方、条文番号・控除額・採択見込みは未確認です。与党案がこのまま成立するか、修正協議に入るかも未定です。国民民主党案が単独で成立する可能性は、議席数から見て高くない、という一般的な国会の見方はありますが、修正の材料として採り入れられるかどうかは別問題です。採り入れの有無を、今日の見出しだけで予言しません。採決日程や修正協議の申し入れが出た時点で、位置づけを更新します。
続報の条件は次です。党の公式発表や議案の本文、国会の提出記録、玉木雄一郎代表の会見での具体的な修正項目、与党側の反応(採択・修正協議・拒否)、試算の世帯類型別表、地方財政への影響試算。これらが出た時点で、本稿の「報じられた」表現を更新します。匿名の観測やSNSの要約だけでは主数字を動かしません。
政治ニュースと家計の実務を混ぜないのも重要です。減税や控除の議論が続いていても、今月の公共料金や家賃の支払期限は変わりません。家族への共有は、見出しだけでなく「施行は2027年4月」「住民税控除の額は未確定」の二行を添えてください。前提が落ちると、必要以上の買いだめや、必要な申請の遅れが起きます。申請が必要かどうかも、控除の方式次第で変わります。方式が出るまで、市区町村の窓口に並ぶ必要はありません。
国会審議の進め方としても、消費減税の本会議・委員会と、野党提出の控除案は別日程で動くことがあります。同じ「負担軽減」でも、与党案の採決カードと、野党案の紹介・趣旨説明は役割が違います。読者がニュースアプリでタイトルだけ並べると、両方が同じ段階に進んでいるように見えます。段階を揃えるには、提出・審議入り・修正協議・採決のどこにいるかを見ます。国民民主党案はいま、提出が報じられた段階です。審議入りしたと書くには、委員会日程の確認が要ります。
所得の種類でも効き方は変わります。給与所得、公的年金、事業所得では、住民税の計算過程が違います。控除が「所得から差し引く」のか「税額から差し引く」のかで、低所得層への届き方が変わります。税額控除なら課税最低限付近でも効きやすく、所得控除だと課税所得がもともと少ない人には効きにくい、という一般的な違いがあります。一般論であって、今回の案がどちらなのかは条文待ちです。条文が出る前に、どちらの方式だと決めつけて世帯類型の試算を拡散しないでください。
企業の総務・給与担当にとっては、特別徴収の計算ソフトや年末調整との接続が実務課題になります。控除が翌年度からなら、今年の給与明細は変わりません。今年の明細が変わると期待して問い合わせが増えると、現場の説明コストだけが増えます。党案の周知と、市区町村・税務ソフトベンダーの対応日程がずれないかが、実務の焦点です。対応日程が出るまでは、社内向けに「手取りが増える」と先回り通知しない方が事故が少ないです。
与党側が食料品1%案の早期成立を優先する局面では、野党案を「対案として議論する時間」と「採決を遅らせる材料」のどちらと見るかで国会運営が分かれます。読者にとって大事なのは、どちらに見えても店頭税率の施行日と、住民税の適用年度は別管理だということです。別管理を守れれば、見出しの応酬だけで家計の予定を書き換えずに済みます。書き換えが必要になるのは、条文の数字と施行日が公式に固まったあとです。玉木雄一郎代表の修正要求が、どの条文のどの行に落ちるかが見えれば、本稿の位置づけも「対案提示」から「修正協議」へ更新します。
控除案の提出が報じられた日は、消費減税の審議日程と重なりやすいです。重なりやすいからこそ、どちらの制度が自分の家計に先に効くかを、提出の有無だけで決めないでください。効く順番は、施行日と適用年度の公式発表が決めるものです。
党名や代表名が先行する日ほど、控除額の表が後回しになりやすいです。後回しのあいだは、家計ソフトに仮の数字を入れないでください。
まとめ
国民民主党が住民税控除案を提出したと報じられ、玉木雄一郎代表は消費減税の柔軟な修正を求めています。与党の食料品1%・2年案とは別経路の負担軽減案として並ぶ段階です。条文と試算が出れば更新します。
まだコメントはありません。最初の一言をご投稿ください。